2026年11月7日 星期六

CPO矽光子原理:為何矽不會發光,只能外掛InP雷射

CPO矽光子原理:為何矽不會發光,只能外掛InP雷射

CPO矽光子原理:為何矽不會發光,只能外掛InP雷射

重點先講:矽做得出奈米電晶體,卻發不出有效雷射光——因為它是間接帶隙半導體:電子復合時能量多變熱、少變光子。這是材料物理,不是台積電製程極限。所以今天的 Gen-1 CPO(Broadcom/台積電 COUPE 路徑)選擇「燈泡掛外面」:前面板可替換的 CW InP 外部雷射源(ELS)+光纖進 PIC+片上調變器刻 0/1。理想派想把 III–V 發光材料直接貼上矽,但 CTE、熱與老化仍挡量產。

原始貼文在這:FB:矽不會發光與 CPO 外掛雷射

發生了什麼

  • 物理底線:矽=間接帶隙 → 輻射復合效率極低。矽光子仍可在約 220 nm SOI 波導引導/調變近紅外光;偵測器常用 Ge-on-Si;雷射增益介質需 III–V(典型 InP)。
  • Gen-1 CPO 架構:連續波(CW)外部雷射源模組(常為 InP)裝在前面板/可替換 ELS;光纖耦合進 PIC;片上調變器(microring/MZM/EAM)刻資料。雷射遠離高熱交換 ASIC;可熱插拔,不必整顆 CPO 報廢。
  • 台積電 COUPE/CPO 公開敘事:CPO 量產約 2H2026;矽光子占光收發器市場份額 2027 年 >50%(副總 Hsu 引述見 Taipei Times/SEMICON Taiwan 報導)。點名瓶頸:雷射、光纖、連接器、光偵測器、封裝、光耦合、測試。
  • NVIDIA Spectrum-X/Quantum-X CPO 產業報導(2026):外掛 CW InP;一則對 Quantum-X800 類架構描述為多個 SiPh 引擎共用較少高功率 CW 雷射(約 4 引擎:1 雷射)相對可插拔每通道 EML——雷射顆數下降,高功率 CW InP 需求上升。Lumentum 曾談 CW 雷射供需缺口/溢價(財報評論)。
  • 未來:台積電路徑圖(TechOrange/TechNews)提後期 CPO-OI 可在 COUPE 背面整合調變/放大/雷射——無量產日。III–V 鍵合上矽仍是理想,CTE/熱/可靠度挡量產。
一句話對照:主流派=「燈泡掛外面」(ELS+光纖+片上調變);理想派=「把發光材料貼上矽」(III–V 異質整合)。前者已在 Gen-1 CPO 落地;後者研究熱、量產冷。
工程重點 1:間接帶隙不是「製程沒做好」

直接帶隙(InP、GaAs)電子與電洞可對齊動量直接復合發光;矽導帶底與價帶頂不在同一 k 點,復合常需聲子協助,效率極差——電流大多變熱。矽可當優秀波導與調變平台(約 220 nm SOI),卻不當本征雷射增益介質。把「CPO 外掛雷射」講成製程妥協,是把物理誤讀成工程偷懶。

工程重點 2:外掛 ELS=用耦合損換可維修性與熱隔離

CW InP 放前面板可替換模組,代價是光纖耦合損與對準公差;好處是遠離交換 ASIC 熱區,老化/故障可換 ELS、不必報廢整顆 CPO。作者定性:ASIC 表面約 85–100°C、InP 偏好較涼接面時,毫米級共封裝會惡化臨界電流與壽命——熱動機方向說明,非量測 ΔT。粉專概括「燈泡掛外面」,方向正確。

工程重點 3:雷射「顆數」下降,不等於 InP 需求下降

可插拔常是每 lane 一顆 EML;CPO 共享 CW 架構可用少數高功率 CW InP 餵多個 SiPh 引擎。作者示意:1 顆分給 4 引擎 → 顆數約 −75%,分光前每顆約須 4× 光功率(非規格書)。故產業可同時說「顆數變少」與「高功率 CW InP 供需緊/溢價」(Lumentum 等財報評論)。

工程重點 4:異質整合是理想,CTE 與可靠度是帳單

InP 增益層鍵合上矽可縮光路、減耦合件,簡報很愛畫。實務上 III–V/矽 CTE 失配帶來應變與裂紋,加上高溫與老化,量產良率與現場壽命仍是硬牆。台積電路徑圖的後期 CPO-OI(光學中介層整合調變/放大/雷射)目前沒有公開量產日;在那之前 Gen-1「外掛 ELS」仍是可出貨路徑。粉專對照「燈泡掛外面」與「發光材料貼上矽」:FB 原文。

還缺什麼/待核

  • CPO 2H2026 量產、SiPh 2027 市占 >50% 為公開敘事/報導引述,非本文審計的出貨數字。
  • 「4 引擎:1 雷射」為特定架構報導描述,不宜外推成所有 CPO 產品的固定比。
  • CPO-OI 整合雷射路徑圖無量產日;異質鍵合量產時程仍屬研究/產業展望。
  • 作者熱動機與 4× 功率示意為定性/數量級,非實驗室量測或供應商規格書。

延伸影片

矽光子與 CPO矽光子與 CPO:光怎麼走進交換晶片

你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!

你覺得「燈泡掛外面」還能撐幾代 CPO,還是 III–V 異質整合會先破局?留言告訴我。

資料來源:間接帶隙/矽光子基礎物理;台積電 COUPE/CPO 公開敘事與 Taipei Times/SEMICON Taiwan 對 Hsu 副總引述;NVIDIA Spectrum-X/Quantum-X CPO 產業報導;Lumentum 等對 CW 雷射供需之財報評論;TechOrange/TechNews 對台積電 CPO-OI 路徑圖整理;FB 粉專原文。標示「作者估算」「報導稱」「公開敘事」者非官方出貨稽核數字。
本文由 vkinngworld/@vkinng 整理。這題在粉專討論很熱,歡迎來留言:FB 粉專「PLC」
2026年11月6日 星期五

台積電CoWoP架構解析:砍掉ABF載板後,AI封裝省什麼又犧牲什麼

台積電CoWoP架構解析:砍掉ABF載板後,AI封裝省什麼又犧牲什麼

台積電CoWoP架構解析:砍掉ABF載板後,AI封裝省什麼又犧牲什麼

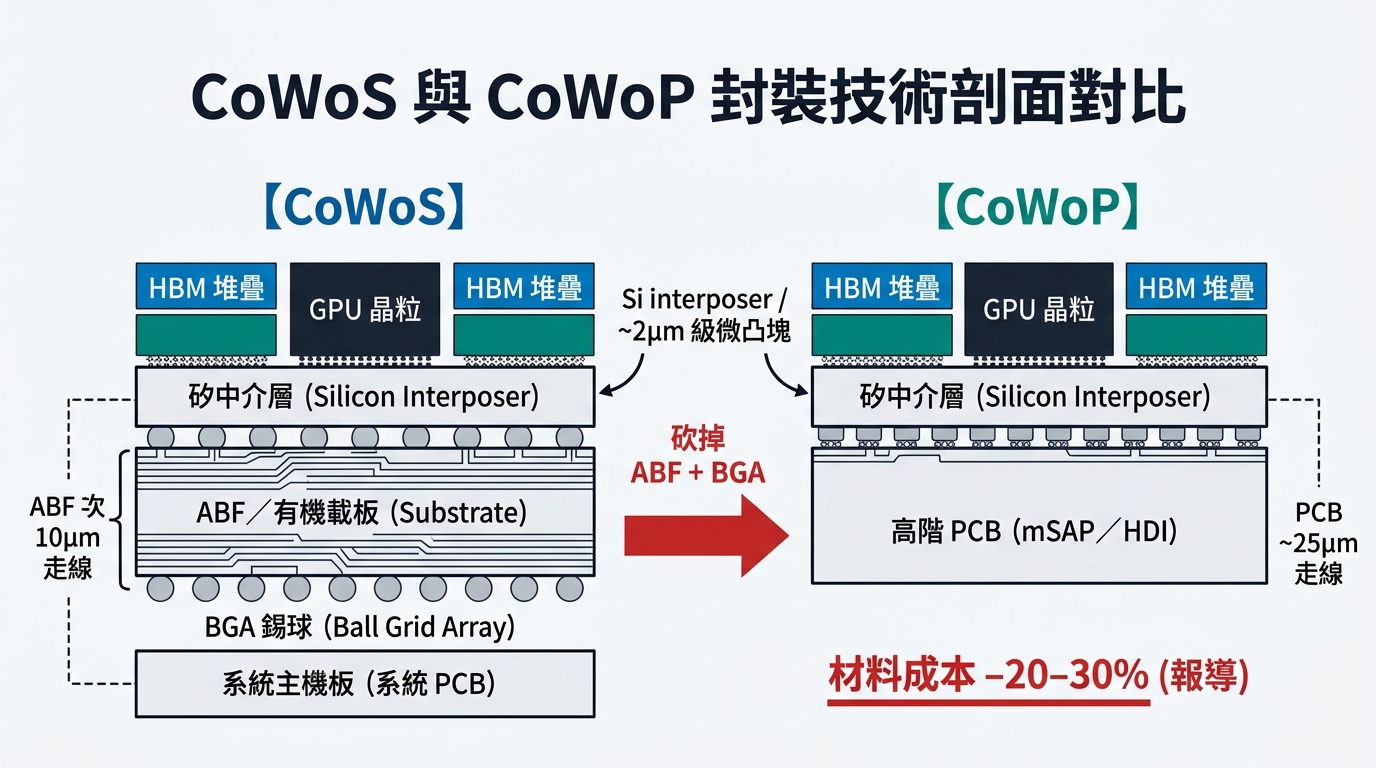
重點先講:CoWoS 最貴、最卡的一層,常常不是矽中介層本身,而是底下那片 ABF/BT 封裝載板加上 BGA。供應鏈近期討論的 CoWoP(Chip-on-Wafer-on-PCB),核心構想很直白:GPU 與 HBM 之間仍靠矽中介層做微米級互連,但整疊「Chip-on-Wafer」改直接落到高階 PCB,砍掉傳統封裝載板與錫球。省材料、縮路徑、簡供應鏈——聽起來很香;線寬變粗、翹曲與良率帳單,則是另一面。

發生了什麼

  • 定義(產業分析用語,非台積電正式產品發表):CoWoP 保留矽中介層服務 GPU↔HBM 細間距;以 mSAP/HDI 等級高階 PCB 取代 ABF/BT 載板+BGA(DigiTimes、工商時報等供應鏈報導)。
  • 報導宣稱效益:砍掉 ABF+BGA 後,封裝材料成本約可降 20–30%;電氣路徑可縮短約 40%(DigiTimes 一則);熱路徑不必再穿過 ABF;PCB 產能與週期相對較有彈性。
  • 工業壓力:OCP APAC 2026,台積電先進封裝負責人何軍指出 CoWoS 5.5 倍光罩已量產、良率約 98–99%,並點名 ABF 載板與記憶體仍是瓶頸——這正是「跳過載板」構想有人聽的背景(第三方整理)。
  • 市場傳:輝達可能以 CoWoS+CoWoP 雙軌應對 Rubin GR150(約 2026 年 10 月供應鏈傳聞);JPM/MS/Ming-Chi 等分析師對中期大量採用偏懷疑。台積電自己較清楚的公開敘事仍是 CoPoS 面板級封裝(約 2026 試產、2028 量產量級),CoWoP 相對仍屬早期概念。
  • 粉專整理/市場傳:矽中介層單價約 US$15k 量級、14 層 ABF 良率壓力、報價上漲約 20%、Rubin 長達約 52 週交期——本文當「市場合成」引用,非財報稽核數字。10 月法說電話會議亦有先進封裝需求「very large gap」的評論轉述。
一句話對照:CoWoS = Chip-on-Wafer-on-Substrate(ABF/有機載板+BGA);CoWoP = Chip-on-Wafer-on-PCB(載板層被高階板取代)。兩者都還有矽中介層,不是「不要中介層」。
工程重點 1:砍掉的是載板層,不是微凸塊

GPU 與 HBM 之間的微凸塊、矽中介層上的細線,仍是 CoWoS 家族的價值核心——間距在數微米量級。CoWoP 沒有宣稱要改這一段,而是動「中介層往下」:原本要再過一層高密度 ABF 載板、再用 BGA 焊到系統板;現在改成中介層(或經有限重佈)直接落到可量產的高階 PCB。供應鏈邏輯是:ABF 產能與週期卡得緊,PCB 廠能補;材料帳上少買一片昂貴載板與一層錫球。

工程重點 2:材料省 20–30%,不代表總成本同比例下降

報導口徑是「封裝材料成本約 −20–30%」。作者示意:若 ABF+BGA 本來就占 CoWoS BOM 材料裡的顯著一截,砍掉它們,落在「材料」這欄看到 20–30% 並不奇怪;但同一批報導也提到 PCB 製程費可能約 2 倍於一般板,再加上翹曲補償、測試與重工。因此「材料 −20–30%」≠「整顆模組總成本 −20–30%」。在沒有公開 BOM 拆解前,只能把區間當供應鏈宣稱,不能當審計數字。

工程重點 3:線寬代價——板側 I/O 變粗約 ≥2.5 倍

ABF 載板可做到次 10µm 級線寬/線距;高階 PCB 的 mSAP 常見約 25/25 µm。作者估算示意:25 ÷ 10 = 2.5,也就是板側路由 pitch 粗約 ≥2.5 倍(示意,非量測)。結果是:中介層上的細腳距,下到板端必須做較粗的重佈或較少的直接 I/O——訊號完整性、電源平面分割、逃逸走線都會重新設計。DigiTimes 提到電氣路徑可縮約 40%,方向合理(少一層載板與 BGA 高度),但那是報導數字,不是本文在實驗室量到的。

工程重點 4:翹曲、CTE 與良率,才是真正的工程帳單

矽中介層 CTE 接近矽;有機 ABF 與 PCB 的 CTE 都高得多。把大面積 CoW 直接貼到 PCB,翹曲與熱循環應力不會 magically 消失,只是「應力落在哪一層、用什麼 underfill/補強」換了位置。良率若掉幾個百分點,重工(尤其已貼好 HBM 的昂貴堆疊)很快吃掉材料省下來的錢。這也是分析師對「Rubin 世代就大量走 CoWoP」偏保守的原因:技術演示與供應鏈備援是一回事,吃掉主力產能是另一回事。粉專原文也從載板瓶頸角度聊過這條線:FB 原文:CoWoP 與載板壓力。

還缺什麼/待核

  • 台積電尚未把 CoWoP 列為與 CoWoS/CoPoS 同級的正式量產平台名稱;本文依 DigiTimes/工商時報等供應鏈報導整理,屬產業分析。
  • 「材料 −20–30%」「路徑 −40%」「PCB 製程費約 2×」皆為報導宣稱,缺公開 BOM 與實測驗證。
  • 輝達 Rubin GR150 雙軌、52 週交期、中介層約 US$15k 等為粉專整理/市場傳,非公司財報或規格書。
  • 與 CoPoS(面板、約 2028)的關係:兩者都在紓解載板/產能壓力,但製程與時程不同,不宜混為同一產品。

延伸影片

你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!

SoIC 先進封裝原理SoIC 立體堆疊:比 CoWoS 更近一步的互連

你覺得 CoWoP 會先當 CoWoS 產能備援,還是真能在 Rubin 世代吃掉主力訂單?留言告訴我。

資料來源:DigiTimes/工商時報等供應鏈報導(CoWoP 定義與成本/路徑宣稱)、OCP APAC 2026 何軍演講第三方整理(5.5× 光罩、良率、ABF/記憶體瓶頸)、分析師評論(JPM/MS/Ming-Chi 等對中期量產態度)、台積電 CoPoS 公開敘事、10 月法說先進封裝需求評論轉述、FB 粉專整理。標示「作者估算」「報導稱」「市場傳」者非官方數字。
本文由 vkinngworld/@vkinng 整理。這題在粉專討論很熱,歡迎來留言:FB 粉專「PLC」

2026年11月5日 星期四

CoWoS熱翹曲原理:輝達B200為何非液冷不可?關鍵是溫差,不是溫度

CoWoS熱翹曲原理:輝達B200為何非液冷不可?關鍵是溫差,不是溫度

重點先講:大家都說 B200 要液冷是因為「太燙」。這只說對一半。真正讓工程師睡不著的,是台積電 CoWoS 封裝裡好幾種材料熱膨脹不一樣:每次 GPU 從待機衝到滿載再降回來,封裝就被「拉一次、放一次」。液冷把溫度壓低、把溫差壓小,等於幫焊點和微凸塊延壽。

發生了什麼

  • 功耗:HGX B200 每顆 GPU 可設定到 1kW(NVIDIA 文件);GB200 NVL72 裡的 B200 最高約 1,200W、GB300 NVL72 的 B300 約 1,400W,而且 NVL72 沒有氣冷版(Barrack AI 整理)。
  • 2024 年 Blackwell 延遲時,SemiAnalysis 指出 CoWoS-L 裡 GPU 晶粒、矽橋、有機中介層與基板之間的熱膨脹係數(CTE)失配會造成翹曲,輝達因此改了上層金屬與凸塊設計(SemiAnalysis、3D InCites)。
  • 2026 年 10 月 OCP APAC,台積電先進封裝負責人何軍提到:材料越擠越近,「不匹配的梯度」累積應力;超過 5.5 倍光罩後,散熱和翹曲難度非線性上升,還舉了元件測試沒事、裝進客戶系統卻出現崩角與 low-k 脫層的案例(Simple Tech Trend 整理)。
工程重點 1:熱流密度,氣冷已經追不上

B200 是兩顆接近光罩極限的大晶粒。我假設兩顆合計約 1,600mm²,1,200W 平均下來約 0.75 W/mm²,也就是 75 W/cm²(作者估算,熱點還會更高)。這個熱流要穿過晶粒、導熱介面材料(TIM)、蓋板再到散熱器,每一層都有熱阻。氣冷的空氣比熱和導熱太差,只能靠更大的鰭片和更快的風扇硬撐;冷板液冷讓水直接貼著蓋板帶走熱,同樣功耗下晶片溫度可以低很多。

工程重點 2:真正的殺手是 CTE 失配

矽約 2.6 ppm/K,有機基板約 15 ppm/K,差約 12 ppm/K。5.5 倍光罩約 4,720mm²,等於邊長約 69mm 的正方形,角落離中心約 49mm。作者粗算:升溫 55K 時,矽和基板在角落的「自由伸縮差」約 32µm;壓到 35K 只剩約 20µm(未計底部填充膠等拘束,只說明量級)。對間距只有幾十微米的微凸塊來說,這是每天上百次的拉扯。焊點熱疲勞常用 Coffin-Manson 關係,以指數約 2 粗估,溫差從 55K 降到 35K,壽命約多 2.5 倍(作者估算)。

工程重點 3:溫度梯度,比平均溫度更危險

同一個封裝裡,GPU 核心最燙,旁邊的 HBM 堆疊相對冷,基板更冷。溫度不均勻,封裝就不是均勻膨脹,而是扭成「馬鞍形」或「笑臉、哭臉」形。這就是何軍說的「梯度」問題:平均溫度看起來還好,局部應力卻可能讓 low-k 介電層脫層、晶粒邊角崩裂。液冷的優勢在於熱容量大、流量可調,能把熱點和周邊的溫差拉近,而不只是把最高溫壓下來。

工程重點 4:下一步是把水道做進矽裡

台積電在 ECTC 2025 發表矽整合微冷卻器(IMC-Si),在 3.3 倍光罩的 CoWoS-R 上,用 40°C 進水、每分鐘 10 公升,可散掉最高 3.4kW(約 2.5 W/mm²);密封膠設計成可容忍封裝翹曲,並通過 2,000 次溫度循環測試(IEEE ECTC 2025)。這是展示技術,不代表 Blackwell 量產已採用。但方向很清楚:封裝越大,散熱就越要「長」在封裝裡。粉專 10/25 也用一句話講過這件事:FB 原文:B200 為什麼一定要用液冷。

還缺什麼/待核

  • 輝達和台積電沒有公開 B200 的實際翹曲量、凸塊間距或可靠度規格,本文溫差與壽命數字都是作者用公開材料參數做的量級估算。
  • 2024 年的 CTE 失配說法來自分析機構與媒體,輝達官方只承認改過光罩提升良率。
  • OCP 演講內容引用自第三方整理,非台積電官方逐字稿。

延伸影片

你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!

揭秘 1mm 固態散熱黑科技:xMEMS 原理深度解析手機發燙救星?揭秘 1mm「固態散熱」黑科技

你覺得下一代 AI 晶片會走冷板、浸沒式,還是直接把水道做進矽裡?留言告訴我。

資料來源:NVIDIA HGX 文件、SemiAnalysis、3D InCites、IEEE ECTC 2025、OCP APAC 2026 整理、Barrack AI。標示「作者估算」者為本文自行計算,非官方數字。
本文由 vkinngworld/@vkinng 整理。這題在粉專討論很熱,歡迎來留言:FB 粉專「PLC」

2026年11月4日 星期三

台積電CoPoS面板級封裝原理:化圓為方多塞1.8倍,第一代可能沒有玻璃

台積電CoPoS面板級封裝原理:化圓為方多塞1.8倍,第一代可能沒有玻璃

重點先講:台積電 CoPoS(Chip-on-Panel-on-Substrate)的核心不是「玻璃」,而是「化圓為方」:把 CoWoS 用的圓形 12 吋晶圓載板,換成 310×310mm 的方形面板,讓越來越大的 AI 封裝不再浪費邊角。玻璃?第一代很可能只出現在「暫時載板」上。

發生了什麼

  • 10 月 15 日第三季法說會,魏哲家表示 5.5 倍光罩尺寸的先進封裝已量產、良率優異,並朝更大的 9 倍、14 倍推進;同時發展 CoPoS,希望未來給客戶「合理的成本降幅」,也坦言後段產能確實有些短缺(鉅亨網)。
  • TrendForce 指出台積電 CoPoS 已統一採用 310×310mm 面板;2026 年是設備材料驗證期,2027 年試產,2028 下半年量產(TrendForce)。DigiTimes 則估 2029 年前不會量產(Investing.com 轉述)。
  • 經濟日報 8 月報導,嘉義先進封測七廠(AP7)的 CoPoS 首條線已完工運轉,技術與良率約需一年穩定(Seoul Economic Daily 轉述)。魏哲家在股東會也說,量要「非常大」還要兩到三年(經濟日報)。
工程重點 1:化圓為方,到底多塞幾顆?

以 1 個光罩 858mm² 計,5.5 倍約 4,720mm²。我假設中介層是 69×69mm 正方形、晶圓留 3mm 邊、面板留 5mm 邊,用程式窮舉擺法:300mm 圓晶圓最多 9 顆,310×310mm 面板 16 顆,約 1.8 倍;換成約 9 倍光罩(88×88mm),是 5 顆對 9 顆(皆為作者估算)。面板面積只比晶圓大 36%,多出來的主要是「形狀紅利」:方塊越大,圓邊浪費越兇。天下雜誌引用 Yole 的例子也是同一個方向:7 個變 16 個、利用率約 45% 升到 81%(天下雜誌)。

工程重點 2:第一代 CoPoS 可能「零玻璃」

很多人把 CoPoS 等同玻璃基板,但天下雜誌英文版訪問的資深封裝專家認為,第一代 CoPoS 很可能採「零玻璃」方案,唯一的玻璃是製程中可重複使用的暫時載板(glass carrier)(CommonWealth)。流程是在玻璃載板上做有機 RDL、上晶片、封膠,再拆掉載板切成單顆。真正把玻璃留在產品裡的「玻璃核心基板」,TrendForce 估 2030 年後才較可能商用(TrendForce)。

工程重點 3:翹曲帳,面板越大越難

矽的熱膨脹係數約 2.6 ppm/K,常見有機基板約 15~17 ppm/K。作者粗算:從約 260°C 回流降到室溫(ΔT≈235K),12 ppm/K 的差異在 88mm 封裝上就是約 0.26mm 的「自由伸縮差」,放大到 300mm 面板約 0.87mm(未計材料拘束,只說明量級)。這就是為什麼台積電先從 310mm 小面板切入,也是玻璃(CTE 可調到接近矽)被寄予厚望的原因。粉專上次用「烤魷魚紙板 vs 鋼化玻璃」講過這件事:FB 原文:玻璃基板到底神在哪。

工程重點 4:TGV 打孔與檢測,是真正的良率關卡

要讓玻璃留在產品裡,就得打玻璃穿孔(TGV)。目前主流是皮秒/飛秒雷射改質再濕蝕刻成孔;雷射、鍍銅或熱製程產生的微裂紋可能延伸到相鄰孔,影響電性與良率,所以檢測會是量產關鍵(TrendForce)。設備面也是新戰場:面板線與 300mm 製程不相容,單條 FOPLP 線投資約 1~2 億美元(Digital Today 引 Semiconductor Engineering)。

還缺什麼/待核

  • 量產時間:TrendForce 2028 下半、DigiTimes 2029、摩根士丹利估可能提前到 2028,台積電官方沒給日期。
  • 首發客戶是否為輝達、AP7 之外是否動用友達中科廠區,都還是媒體報導,未經證實。
  • 面板尺寸尚未統一:台積電 310×310mm,其他業者有 515×510、600×600mm 等規格。

延伸影片

你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!

TSMC晶片堆疊大戰:SoIC-X、SoIC-P 與 3D IC 封裝TSMC晶片堆疊大戰:SoIC-X、SoIC-P 與 3D IC 封裝

你覺得 CoPoS 最先卡關的會是翹曲、TGV 打孔,還是設備投資?留言告訴我。

資料來源:鉅亨網 10/15 法說會、TrendForce 6/17、TrendForce 9/21、CommonWealth 7/6、天下雜誌、Seoul Economic Daily 8/11、DigiTimes via Investing.com。標示「作者估算」者為本文自行計算,非官方數字。
本文由 vkinngworld/@vkinng 整理。這題在粉專討論很熱,歡迎來留言:FB 粉專「PLC」

2026年11月3日 星期二

台積電2奈米翻車了嗎?驍龍5GHz發熱降頻原因解析:製程、封裝與功率密度

台積電2奈米翻車了嗎?驍龍5GHz發熱降頻原因解析:製程、封裝與功率密度

重點先講:「台積電 2 奈米翻車」這個說法太重了。公開資訊顯示的是:高通把手機晶片拉到 5GHz 之後,持續高負載下的散熱跟不上,問題比較像「設計取捨+封裝+手機散熱」,而不是製程良率出事。這篇延伸我在粉專的貼文 〈台積電 2nm 翻車?高通 8EE6 狂飆 5GHz〉,把傳聞和工程事實分開來看。

發生了什麼

  • 台積電官方:N2 是第一代奈米片(GAA)電晶體,2025 年第四季已在新竹、高雄量產,良率良好(TSMC 2nm 頁面)。
  • N2 對比 N3E:同功耗速度 +10~15%,或同速度功耗 −25~30%,混合設計密度約 1.15 倍(Tom's Hardware 整理)。
  • 韓國《首爾經濟》10 月 16 日報導:三星 Galaxy S27 Ultra 內測中,驍龍 8 Elite Extreme Gen 6 溫度多次超過門檻、持續負載時降頻,三星要求高通在 10 月中前改善(WebProNews 整理)。
  • 高通回應:「沒有系統性的散熱問題」,10 月 20 日再確認這句話也涵蓋 Extreme 版。Gen 6 兩顆超大核時脈 5.0GHz。
  • 另一項測試:改用 Offset PoP 封裝後,到達 105°C 門檻要超過 15 分鐘,上一代傳統 PoP 約 6 分 30 秒(T客邦)。

一句話:製程像把引擎換成更省油的新款,但你同時把轉速從 4,600 拉到 5,000 轉,還把引擎塞進更小的引擎室,省下來的油很快就被燒回去,熱也更難散。

工程點 1:省下的 25~30%,為什麼被吃回去?

CMOS 動態功耗大約是 P ≈ α·C·V²·f。頻率 f 要往上拉,通常電壓 V 也得一起加。我自己用假設算一下(非官方數據):超大核從約 4.6GHz 拉到 5.0GHz(+8.7%),若電壓同時要加 6%,功耗變成 1.087 × 1.06² ≈ 1.22 倍。也就是說,N2 在「同速度」能省的 25~30%,大部分被「拉高頻率」用掉了。跑分漂亮,手機外殼的熱卻沒少多少。

工程點 2:密度變高,熱流密度跟著變高

N2 混合設計密度約是 N3E 的 1.15 倍。如果一顆核心消耗的功率差不多,面積卻縮小約 13%,每平方毫米的發熱(W/mm²)就約增加 15%。熱不怕總量大,怕集中:熱點溫度一衝上門檻,溫控就會降頻保護晶片。這是先進製程的共同課題,不只台積電,三星 2 奈米一樣要面對。

工程點 3:Offset PoP,把 DRAM 從熱點上方挪開

手機 SoC 傳統用 PoP(Package on Package),LPDDR 記憶體直接疊在處理器正上方,等於在火爐上蓋一床棉被。Offset PoP 把記憶體位置錯開,讓處理器熱點能更直接接觸散熱路徑。報導中到 105°C 門檻的時間從約 6.5 分鐘拉長到 15 分鐘以上,約 2.3 倍,代表封裝確實有幫助,但持續數十分鐘的遊戲或錄影仍可能撞到溫度牆。

工程點 4:最後一關是手機本身

晶片能撐多久,最後看整機:均熱板面積、石墨片、機身材質和廠商的溫控曲線。同一顆晶片,不同品牌手機的持續效能差很多。過去幾代驍龍旗艦首發機也常偏熱,多半靠韌體更新調整功耗曲線。所以「降頻」比較像系統調校問題,不等於製程失敗。

還缺什麼/待核

  • 三星內測沒有公開溫度、降頻幅度等具體數據,目前無法獨立驗證。
  • 網路流傳的「黑屏、縮缸」說法,我找不到可信的公開來源,先當傳聞看。
  • Gen 6 用的是 N2 還是 N2P,各報導說法不一,以高通正式規格為準。
  • 上面 1.22 倍是我用假設電壓算的示意,不是實測。

延伸影片

手機發燙救星?揭秘 1mm「固態散熱」黑科技:xMEMS 原理深度解析
▶ 手機發燙救星?揭秘 1mm「固態散熱」黑科技:xMEMS 原理深度解析

TSMC晶片堆疊大戰:一次搞懂 SoIC-X、SoIC-P 與 3D IC 封裝的未來
▶ TSMC晶片堆疊大戰:一次搞懂 SoIC-X、SoIC-P 與 3D IC 封裝的未來

你覺得手機晶片該繼續追 5GHz、6GHz,還是乾脆把頻率降下來換持續效能?

這題在粉專討論很熱,歡迎來留言:PLC 粉專

想自己量手機充電、發熱時的實際功率,或出門重度使用要補電,可以參考:

FNIRSI FNB-C2 USB PD 3.1 Type-C 快充測試儀 電壓電流表

FNIRSI FNB-C2 USB PD 3.1 Type-C 快充測試儀 電壓電流表

Anker A1664 MagGo 10000mAh Qi2 30W 超薄磁吸行動電源

Anker A1664 MagGo 10000mAh Qi2 30W 超薄磁吸行動電源

本文含蝦皮分潤連結,透過連結購買我會獲得少量回饋,不影響你的價格。

vkinngworld|@vkinng|資料來源:TSMC、Tom's Hardware、WebProNews、T客邦

2026年11月2日 星期一

輝達為什麼一直缺貨?台積電CoWoS產能瓶頸解析:月產12萬片還不夠

輝達為什麼一直缺貨?台積電CoWoS產能瓶頸解析:月產12萬片還不夠

重點先講:輝達 GPU 一直缺貨,瓶頸不在台積電的 4 奈米晶圓,而在後段的 CoWoS 先進封裝。這篇延伸我在粉專的貼文 〈輝達為什麼一直缺貨?〉,用公開報導的數字把瓶頸拆開。

發生了什麼

  • 台積電 CoWoS 月產能:2025 年約 7 萬片 → 2026 年底約 12~14 萬片(TrendForce、DIGITIMES 估約 12.7 萬片)。
  • 輝達預訂 2026 年約 80~85 萬片,超過台積 CoWoS 全年產能的一半;博通約 20~24 萬片居次,AMD 第三。
  • 供需缺口:2026 年估約 20%,年底可望收斂到約 10%,2027 年再改善。
  • 台積電開始把 CoW 前段也外包給日月光、矽品等 OSAT(TrendForce 引 ETNews)。

一句話:晶圓是麵粉,CoWoS 是把麵團、內餡(HBM)包成一顆包子的機台。麵粉再多,包子機不夠,店門口還是排隊。

工程點 1:為什麼一定要 CoWoS?

AI GPU 需要每秒數 TB 的記憶體頻寬,只能把 HBM 堆疊放到 GPU 旁邊幾毫米內,透過矽中介層上上萬條微細走線連接。一般 PCB 載板線寬做不到,所以 GPU 和 HBM 必須先在晶圓上「縫」好(CoW),再上載板(WoS)。

工程點 2:中介層越大,一片晶圓切得越少

新一代 GPU 封裝面積越做越大,CoWoS-L 已走到數倍光罩尺寸。一片 12 吋晶圓能放的中介層數量跟著變少,所以就算「月產片數」成長近一倍,能出貨的 GPU 顆數並沒有等比例增加。這就是產能數字看起來很大、市場仍喊缺的原因。

工程點 3:HBM 也在搶

每顆封裝要配 6~8 顆以上的 HBM 堆疊,記憶體廠的 HBM 產能同樣吃緊,報導指 Micron 2026 年 HBM 已售罄。封裝和記憶體任一邊卡住,整顆 GPU 都出不來。

工程點 4:解方是分流與新技術

台積電一邊擴建南科 AP8、把嘉義 AP7 部分產線轉做 CoWoS,一邊把 CoW 外包給 OSAT;非台積陣營 2026 年底月產能也從原估 2.6 萬片上調到約 4 萬片。長期則看更大尺寸的 CoWoS 和面板級封裝。

還缺什麼/待核

  • 以上產能與分配都是供應鏈與研究機構估計,台積電未正式公布客戶分配。
  • 若 H200 等產品能出貨中國,輝達訂單可能再上修,缺口會再擴大。

延伸影片

你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!
▶ 你以為 TSMC 的 CoWoS 只有一種嗎?其實是三種!

記憶體為什麼一直漲?HBM vs DDR 產能大戰
▶ 記憶體為什麼一直漲?HBM vs DDR 產能大戰

你覺得輝達缺貨會在 2027 年解除,還是 AI 需求會繼續把缺口撐開?

這題在粉專討論很熱,歡迎來留言:PLC 粉專

vkinngworld|@vkinng|資料來源:DIGITIMES、TrendForce、TrendForce/ETNews

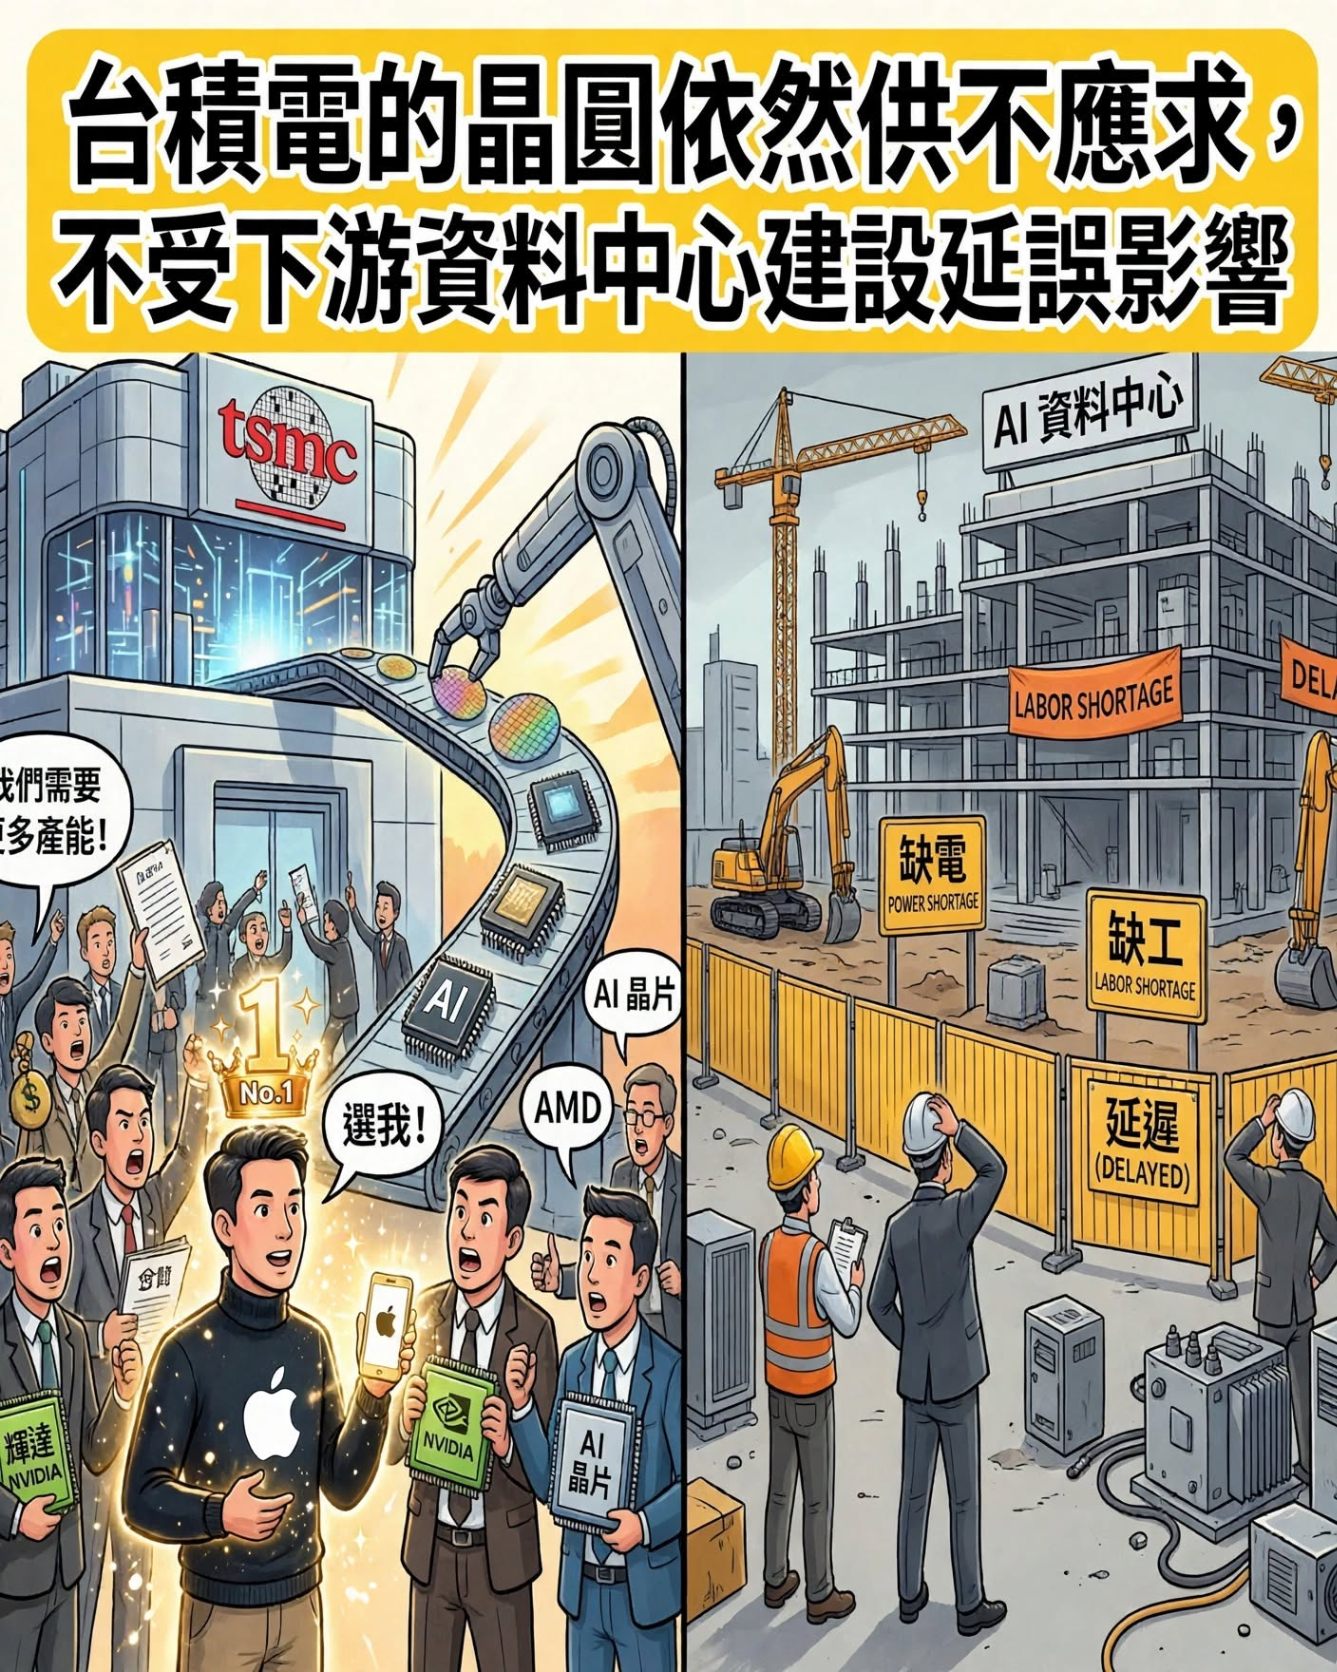
台達電被庫存燙到,台積電會跟著倒楣嗎?一張圖看懂 AI 供應鏈兩端的命運分岔

台達電庫存 vs 台積電過路費

重點先講:粉專這則貼文(FB 原文)用一張對比圖問了一個關鍵問題:AI 資料中心一路延遲,做電源的台達電被庫存燙到,那上游的台積電會跟著倒楣嗎?答案是:不會,而且兩者的命運差別不是運氣,是商業模式——一個賣設備、要押庫存;一個收過路費、出貨即收錢。這篇把機制拆開來看。

發生了什麼

  • AI 資料中心工地貼滿「缺電、缺工、延遲」:土建和電力許可一再順延,設備到了現場也裝不上去。
  • 台達電的電源櫃、變壓器其實早就做好了,但現場進不了場,只能堆在倉庫——庫存天數一拉長,會計就開始認列跌價損失。
  • 同一時間,台積電門口排隊的是輝達、AMD、Apple:先進製程產能滿載,晶圓用噴的一樣出貨。

待核提醒:貼文裡的「90 天一到就認賠」是幫助理解的簡化說法。會計上的實際機制是:存貨以成本與淨變現價值孰低衡量,一旦價格或需求下修、週轉天數拉長,就須評估認列存貨跌價損失,並沒有統一的「90 天規則」。各家公司財務政策不同,數字請以財報為準。

工程重點 1:卡住台達電的是「時間差」,不是技術

電源設備是照專案時程提前生產的——變壓器交期動輒一年起,等現場通知才開始做根本來不及。所以設備廠必須押庫存賭工期,這是本業的物理特性。問題出在資料中心的延遲多半來自電網排隊、許可證、人力這些設備廠完全控制不了的外部變數:產品做好了,工地上卻連電都還沒接。設備在倉庫裡放一天,就是一天的資金成本與跌價風險。

工程重點 2:台積電賣的是過路費

台積電的模式剛好把庫存風險移掉了大半:先進製程採預付款+產能預訂,客戶先付錢鎖產能,晶圓一產出、交給輝達就完成出貨認列。對台積電來說,「庫存」從生產到出貨只有製造週期本身(數週),而且下游早就排隊等著提貨——它收的是過路費,過路費沒有存貨跌價的問題。

算一下:兩邊的風險敞口可以用「從產品完成到收到錢的天數」來看:台達電=生產完成 → 運送 → 現場可安裝 → 驗收,期間可能以月甚至季計,且期間價格可能下修;台積電=出貨即收款(還有預付款在前面),敞口接近零。同一條供應鏈,庫存風險完全集中在其中一端。

工程重點 3:門口的隊伍就是定價權

貼文說「微軟慢一點,空出來的產能 Apple 馬上秒殺」——這不是誇張,先進製程的客戶名單就是配給制:產能按季分配、價格由台積電主導,客戶搶的是名額不是折扣。下游設備廠面對的卻是競標市場:延遲的專案會重新議價、重新招標。一個是賣方市場的極端,一個是買方市場的常態,這才是「一個被工期燙到、一個數錢數到手軟」的結構性原因。

AI 缺電怎麼救?SOFC 燃料電池 vs SMR 小型核能,終極能源大戰!台達電強勢參戰🔥
▶ AI 缺電怎麼救?SOFC 燃料電池 vs SMR 小型核能,終極能源大戰!台達電強勢參戰🔥

你覺得台達電的庫存壓力是暫時的時間差,還是資料中心建設週期性放緩的開始?

這題在粉專討論很熱,歡迎來留言 👉 PLC 粉專

資料來源:FB 原文貼文|vkinngworld・@vkinng

2026年11月1日 星期日

台達電SOFC+SST現場發電解析:AI資料中心為何改走直流供電?

台達電 SOFC 與 SST 直流供電架構

重點先講:AI 資料中心最缺的已經不是晶片,而是「什麼時候能通電」。這篇從粉專這則貼文(FB 原文)延伸,不重講 SOFC 原理,而是算三件事:供應鏈卡在哪、直流直連到底省多少、台達電的時程實際走到哪。

發生了什麼

  • 台達電在 2026 台灣國際智慧能源週展出 SOFC 現場發電方案與第一台實體 SST,並拿下大台北瓦斯 550kW SOFC 訂單。
  • SOFC 技術授權自英國 Ceres Power;台南二廠年底試產(約 5MW 規模),2027 年開始出貨,2028 年在桃園觀音擴大量產。
  • SST 方案把中壓交流直接轉成資料中心要的 800V 直流,台達電預估今年底出貨約 100 台,2028 年再大幅成長。

待核提醒:貼文寫的「100MW 產線」查不到;公開報導是台南約 5MW 試產、觀音 2028 量產。「SST 效率 92% 以上、體積小 50%」「2~3 家海外客戶實機驗證」目前也找不到台達電公開數字,本文一律視為貼文的示意數字。

工程重點 1:供應鏈瓶頸,卡的是「時間」

貼文提到電網排隊 3~7 年、燃氣渦輪機交期排到 2030、變壓器等 3 年。這些是業界普遍的說法(各地差很多),但重點很清楚:一座百 MW 級資料中心的 GPU 半年內就能到貨,電卻要等好幾年。台達電氫能部總經理蔡文蔭的說法是「買得到晶片,不見得買得到電」,所以美國客戶開始走 Bring Your Own Power:自己的電自己發。

SOFC 的優勢是模組化:一台一台疊,不用等一台大渦輪;而且沒有燃燒火焰,NOx 很低,空污許可相對好拿。

工程重點 2:直流直連的效率帳

傳統路徑:中壓 AC → 變壓器 → 低壓 AC → UPS 整流 → 逆變 → 機架 PSU → 晶片 DC,大約 5~6 段轉換。假設每段 98%,0.98⁶ ≈ 88.6%,等於每 100 度電有 11 度變廢熱。

SOFC 天生輸出直流,經 SiC 轉換器接到 800V DC 母線,再到機架 DC/DC,大約 2 段:0.98² ≈ 96%。以 100MW 負載估算,差 7 個百分點就是約 7MW,一年約 6,000 萬度電。這是簡化估算,實際要看各段真實效率。

工程重點 3:燃料端少燒四成

台達電公開的 SOFC 發電效率約 65%、熱回收後最高 85%;燃氣渦輪單循環約 35%。用 60% 對 36% 計算,同樣一度電的燃料用量是 0.36/0.60 = 0.6,大約 少燒 40%,跟貼文說法一致。複循環電廠能到 55~60%,但那是大型電廠,不是能放在園區內的規模。

工程重點 4:120kW 機櫃為什麼逼出 800V

機櫃從十幾 kW 跳到 120kW 以上,用 54V 匯流排電流會大到銅排吃不消。換成 800V,同樣功率電流降到約 1/15,銅損按 I² 下降。NVIDIA 也在推 800V HVDC 架構,Ceres 新一代電堆同樣主打「800V DC 相容」,SOFC+SST+800V 剛好接成一條線。

還缺什麼/待核

  • SOFC 量產規模:年底只是試產,真正放量要看 2028 觀音廠。
  • 電堆壽命與衰退率:資料中心要 24/7 運轉,換電堆的成本還沒有公開。
  • 天然氣價格與碳排:SOFC 仍然會排 CO₂,長期要靠氫氣或碳捕捉。
  • SST 的 92% 效率與體積小 50% 是貼文數字,等台達電公布規格再對。

相關影片

AI 缺電怎麼救?SOFC 燃料電池 vs SMR 小型核能,台達電強勢參戰
▶ AI 缺電怎麼救?SOFC 燃料電池 vs SMR 小型核能,台達電強勢參戰

SST 固態變壓器革命:為何 AI 大廠要淘汰傳統變壓器?
▶ SST 固態變壓器革命:為何 AI 大廠要淘汰傳統變壓器?

你覺得資料中心自己發電會變成標配,還是只是電網補上前的過渡方案?

工程師的量電小工具

【五金大王】FLUKE 101 KIT 數位萬用錶 (附磁性掛帶)

【五金大王】FLUKE 101 KIT 數位萬用錶 (附磁性掛帶)

TP-Link Tapo P110M Wi-Fi 迷你無線智慧插座 (支援 Matter / 電力監控)

TP-Link Tapo P110M Wi-Fi 迷你無線智慧插座 (支援 Matter / 電力監控)

本文含蝦皮分潤連結,透過連結購買我會獲得少量回饋,不影響你的價格。

這題在粉專討論很熱,歡迎來留言 👉 PLC 粉專

資料來源:Taipei Times 2026/10/15、DIGITIMES、工商時報、Ceres 2026 半年報|vkinngworld・@vkinng